

Co istotne, przewidywany wzrost wynagrodzeń netto części lepiej zarabiających pracowników może wpłynąć na ich oczekiwania płacowe i przebieg rozmów o podwyżkach. Tymczasem proces legislacyjny nadal trwa, a ostateczny kształt regulacji nie jest jeszcze przesądzony.
Nowa skala PIT – kto i ile zyska na zmianach?
Uchwalony przez Sejm pakiet zmian w ustawie o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (druk sejmowy nr 3147) przewiduje m.in. zastąpienie aktualnie obowiązującej, dwustopniowej skali podatkowej trzema przedziałami:
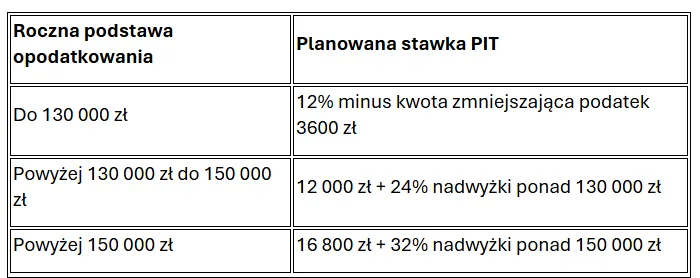
Przyjęto również poprawkę przewidującą coroczną waloryzację progów podatkowych według średniorocznego wskaźnika cen z roku poprzedzającego rok waloryzacji, począwszy od 2028 r.
Według Ministerstwa Finansów na nowych zasadach może skorzystać około 3,5 mln podatników, a maksymalna oszczędność dla osoby zatrudnionej na umowie o pracę, wynikająca ze zmiany skali, wyniesie 3600 zł rocznie.
Nie oznacza to jednak, że każdy pracownik etatowy otrzyma o 300 zł wyższą miesięczną wypłatę. Oszczędności podatkowe będą uzależnione od rocznej podstawy opodatkowania, która nie jest tożsama z wynagrodzeniem brutto. Wysokość zaliczek na podatek i moment wystąpienia korzyści będą zależeć od rozliczeń w poszczególnych miesiącach, indywidualnej sytuacji podatnika oraz dodatkowych zdarzeń, takich jak absencje chorobowe, benefity, premie i prowizje, itp.
W tym zakresie konieczna będzie komunikacja wyjaśniająca skutki podatkowe skierowana do pracowników, którzy mogą spodziewać się większego wpływu zmiany przepisów na wynagrodzenie „do ręki”. Dotyczy to również osób, których podstawa opodatkowania nie przekracza 120 tys. zł rocznie, a którzy na zmianie skali podatkowej nie zyskają.
Najwyższe oszczędności podatkowe uzyskają pracownicy, których roczna podstawa opodatkowania wynosi co najmniej 150 tys. zł. To ważny aspekt z perspektywy pracodawców planujących politykę wynagrodzeniową oraz działania komunikacyjne skierowane do pracowników.
Symulacja wynagrodzenia – o ile więcej wynagrodzenia „do ręki” otrzyma pracownik?
Przyjmijmy przykład pracownika zatrudnionego na podstawie umowy o pracę, który zarabia 16 000 zł brutto miesięcznie, a jego wynagrodzenie nie zmienia się w ciągu roku. Założenia symulacji: 12 miesięcy zatrudnienia u jednego pracodawcy, standardowe koszty uzyskania przychodu 250 zł miesięcznie, składki na ubezpieczenia emerytalne, rentowe i chorobowe wg ustawy, składka zdrowotna 9%, brak PPK, ulg i innych dochodów. Porównanie zakłada niezmienność pozostałych parametrów płacowych, aby wyodrębnić wpływ samej zmiany skali PIT.
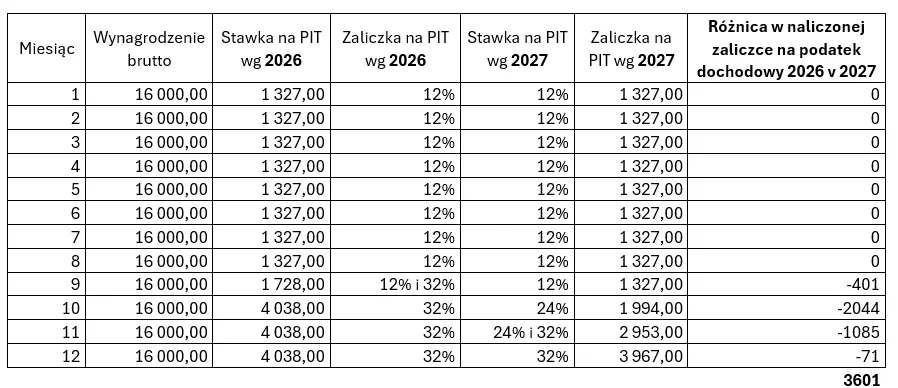
Roczna korzyść pracownika: około 3600 zł rocznie, co w ujęciu średniorocznym odpowiada 300 zł miesięcznie; faktyczna korzyść pojawi się przede wszystkim w miesiącach przekraczania progów.
Przedstawiona średnia wartość nie oznacza, że każda miesięczna wypłata wzrośnie dokładnie o 300 zł. Wysokość zaliczek i moment wystąpienia korzyści będą zależeć od rozliczeń w poszczególnych miesiącach oraz indywidualnej sytuacji podatnika. Kwoty mają charakter ilustracyjny i nie zastępują naliczenia listy płac, na której mogą wystąpić dodatkowe zdarzenia (absencje chorobowe, świadczenia pozapłacowe, premie i prowizje, wynagrodzenie za nadgodziny, dodatki urlopowe, itd.).
Ważne z perspektywy pracodawcy: przy niezmienionym wynagrodzeniu brutto oraz przy niezmienionych stopach składek finansowanych przez pracodawcę oraz wpłat na Fundusz Pracy, Fundusz Solidarnościowy i FGŚP wzrost wynagrodzenia netto wynikający wyłącznie z obniżenia PIT nie powoduje automatycznego wzrostu kosztu wynagrodzenia po stronie pracodawcy.
Nowa skala PIT a budżety wynagrodzeń na 2027 rok
Końcówka roku to dla wielu organizacji okres intensywnych prac nad budżetami wynagrodzeń, planami podwyżkowymi i rewizją polityki płacowej. Projektowana reforma PIT pojawia się więc w momencie szczególnie istotnym dla procesów Compensation & Benefits.
Przewidywany wzrost wynagrodzeń netto części lepiej zarabiających pracowników może stać się dodatkowym czynnikiem wpływającym na oczekiwania płacowe w 2027 r. Osoby, które odczują korzyści podatkowe bez zmiany wynagrodzenia brutto, mogą w mniejszym stopniu oczekiwać podwyżek służących wyłącznie utrzymaniu dotychczasowego poziomu tzw. dochodu rozporządzalnego. Dla pracodawców jest to potencjalna przestrzeń do bardziej efektywnego planowania środków na wynagrodzenia, zwłaszcza w grupach pracowników, których roczna podstawa opodatkowania przekracza 120 tys. zł, według zasad obowiązujących w 2026 roku.
Zwracamy jednak uwagę, że nie należy utożsamiać obniżenia podatku z podwyżką finansowaną przez pracodawcę. Korzyść podatkowa nie zmienia wynagrodzenia zasadniczego, nie zastępuje oceny efektywności pracy i nie eliminuje presji płacowej wynikającej z sytuacji rynkowej, inflacji czy konkurencji o kluczowe kompetencje. Warto zatem uwzględnić prognozowany wpływ reformy na wynagrodzenia netto w analizach budżetowych, ale nie traktować go jako automatycznego uzasadnienia ograniczenia podwyżek.
Nie należy zakładać, że korzyści podatkowe automatycznie zastąpią podwyżki wynagrodzeń. Polityka płacowa organizacji powinna nadal uwzględniać sytuację rynkową, efektywność pracy, retencję kluczowych pracowników oraz wewnętrzną spójność systemu wynagrodzeń. Z perspektywy pracowników najwyżej zarabiających korzyść wynikająca ze zmiany skali podatkowej może być relatywnie niewielka w stosunku do osiąganych dochodów. W konsekwencji jej wpływ na decyzje dotyczące pozostania w organizacji czy oczekiwania płacowe może być ograniczony.
Dodatkowo część osób z tej grupy wykonuje pracę w ramach innych form współpracy niż umowa o pracę, co oznacza, że nie wszyscy będą beneficjentami proponowanych rozwiązań. Zmiany podatkowe warto uwzględnić przy planowaniu budżetów wynagrodzeń na 2027 r., ponieważ mogą wpływać na poziom wynagrodzenia netto części pracowników bez wzrostu kosztów po stronie pracodawcy. Jednak ich rzeczywisty wpływ na oczekiwania płacowe i budżety podwyżkowe będzie znacząco zależeć od struktury zatrudnienia oraz poziomu wynagrodzeń w danej organizacji i powinien być analizowany indywidualnie
Irmina Gocan, Dyrektor Consultingu ds. Zarządzania Wynagrodzeniami i Analityki, HRK Payroll Consulting
Ryzyko pracodawcy – presja wdrożeniowa, błędy w naliczeniach i oczekiwania płacowe
Największym wyzwaniem dla pracodawców jest połączenie krótkiego terminu wdrożenia, niepewności legislacyjnej i konieczności równoległego przygotowania budżetów wynagrodzeń na kolejny rok.
Zmiana skali podatkowej wymaga dostosowania algorytmów obliczania zaliczek PIT, ale również ich przetestowania w różnych scenariuszach naliczania wynagrodzeń.
Testy nie mogą ograniczać się do styczniowej listy płac. Systemy powinny być przygotowane do obsługi całego roku podatkowego, w tym przekraczania kolejnych progów, wypłat premii i nagród, korekt wynagrodzeń, absencji chorobowych, indywidualnych oświadczeń podatkowych i innych zdarzeń wpływających na naliczenia.
Z perspektywy zarządzania ryzykiem kadrowo-płacowym istotne są trzy obszary:
-
Zgodność podatkowa i operacyjna – ryzyko nieprawidłowego poboru zaliczek, odpowiedzialności karno-skarbowej, konieczności korekt i dodatkowych kosztów obsługi kadrowo-płacowej.
-
Planowanie budżetów wynagrodzeń – ryzyko błędnego oszacowania wpływu reformy na oczekiwania pracowników, szczególnie w grupach o wysokich wynagrodzeniach.
-
Komunikacja i relacje pracownicze – ryzyko rozczarowania pracowników, którzy na podstawie publicznych zapowiedzi spodziewają się wyższych korzyści, niż rzeczywiście uzyskają.
Odpowiednie przygotowanie powinno obejmować współpracę działów HR, payroll, compensation & benefits, finansów oraz dostawców systemów kadrowo-płacowych.
Po raz kolejny zmiany podatkowe komunikowane w dynamicznym otoczeniu politycznym oznaczają dla pracodawców i dostawców usług kadrowo-płacowych konieczność przeprowadzenia złożonego wdrożenia w bardzo krótkim czasie. W debacie publicznej dominują informacje o korzyściach dla podatników, podczas gdy znacznie mniej uwagi poświęca się kosztom i wyzwaniom organizacyjnym związanym z przygotowaniem firm do nowych przepisów w tak krótkim czasie. Ciężar operacyjny reformy spoczywa przede wszystkim na pracodawcach, dostawcach oprogramowania oraz firmach świadczących usługi kadrowo-płacowe. Zmiana wymaga nie tylko przeprogramowania algorytmów podatkowych, ale także kompleksowych testów obejmujących cały rok podatkowy. Potencjalne błędy w rozliczeniach mogą bowiem ujawnić się dopiero w miesiącach przekroczenia progów podatkowych lub w rozliczeniu rocznym za 2027.
Już teraz rekomendujemy pracodawcom przygotowanie symulacji wynagrodzeń netto w poszczególnych grupach płacowych oraz równoległe opracowanie scenariuszy wdrożeniowych dla systemów kadrowo-płacowych. Warto również zadbać o komunikację z pracownikami, wyjaśniając pracownikom, kogo dotyczy obniżenie podatku i jakiej skali oszczędności można się spodziewać. Należy również uwzględnić ryzyko rozbieżności pomiędzy oczekiwaniami podatników a rzeczywistymi efektami reformy. Publiczna debata wokół zmian podatkowych buduje często oczekiwanie odczuwalnego i powszechnego wzrostu wynagrodzeń netto. Jeżeli jednak ostateczny kształt przepisów będzie opierał się na relatywnie ograniczonym podwyższeniu progów podatkowych, część podatników może uznać skalę korzyści za niewspółmierną do wcześniejszych zapowiedzi. Taka sytuacja może prowadzić do niezadowolenia podatników oraz negatywnej oceny reformy, mimo że formalnie oznacza ona zmniejszenie obciążeń podatkowych dla części osób osiągających dochody z pracy
Edyta Bar, Dyrektor Obszaru Usług Kadrowych i Płacowych, HRK Payroll Consulting
Dopóki nowe przepisy nie zostaną ogłoszone w Dzienniku Ustaw, przygotowania powinny mieć charakter analityczny i testowy. Ostateczne wdrożenie musi opierać się na obowiązującym brzmieniu ustawy. To podstawowy warunek ograniczenia ryzyka podatkowego, kosztów korekt i niepotrzebnych napięć w relacjach z pracownikami.
Sejm uchwalił ustawę, ale nowe przepisy jeszcze nie obowiązują
Projekt reformy skali podatkowej, procedowany jako druk sejmowy nr 3147, został uchwalony przez Sejm i przekazany do Senatu. Na dzień 26 października 2026 r. ustawa znajduje się na etapie prac senackich. Jej wejście w życie wymaga zakończenia procesu legislacyjnego.
Kolejne etapy obejmują rozpatrzenie ustawy przez Senat, ewentualne ponowne głosowanie w Sejmie nad poprawkami Senatu, a następnie przekazanie ustawy do Prezydenta RP. Prezydent może ustawę podpisać, skierować do Trybunału Konstytucyjnego albo skorzystać z prawa weta.
Po podpisaniu ustawa musi zostać ogłoszona w Dzienniku Ustaw. Dopiero po jej ogłoszeniu i nadejściu daty wejścia w życie nowe zasady będą mogły zostać zastosowane w rozliczeniach.
Planowany termin wejścia w życie reformy to 1 stycznia 2027 r.
Rozliczenie roczne PIT za 2026 r., składane w 2027 r., będzie odbywać się według dotychczasowej skali podatkowej – 12% do 120 tys. zł oraz 32% od nadwyżki ponad tę kwotę. Nowa skala, jeśli zostanie ostatecznie przyjęta w obecnym kształcie, będzie miała zastosowanie do dochodów uzyskanych od 1 stycznia 2027 r. Pierwsze rozliczenia roczne z jej wykorzystaniem podatnicy złożą zatem w 2028 r. za rok podatkowy 2027.
All Inclusive
Luksusowy kwartalnik turystyczno-podróżniczy. Od 2004 roku opisujemy miejsca, do których warto lecieć dłużej niż na weekend, i ludzi, którzy je prowadzą.